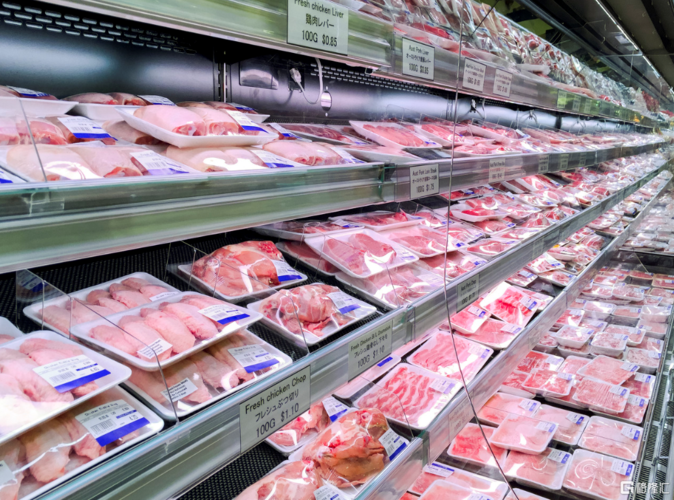
冷冻食用农产品批发是连接农产品产地与消费终端的重要流通环节,涵盖肉类、水产、果蔬、禽蛋及预制菜等品类。随着冷链基础设施完善和消费需求升级,这一领域正经历深刻变革。本文从市场现状、批发运营模式、核心挑战及未来趋势四个维度展开分析。
一、市场现状
1. 规模持续扩大
我国冷冻食用农产品批发市场规模已突破万亿元,年均增速保持在8%-10%。餐饮连锁化、家庭便捷化需求推动冷冻肉类、海鲜和半成品菜交易量快速增长。
2. 区域集散特征明显
主要批发市场集中在沿海港口(如广州、上海、青岛)和交通枢纽(如郑州、武汉),形成“产地—集散地—销地”三级网络。进口冻品通过保税仓和港口批发市场向内陆辐射。
3. 参与者多元化
传统批发商、冷链物流企业、食品加工厂、电商平台(如美菜、美团快驴)及大型商超采购团队共同构成批发主体,竞争趋于激烈。
4. 价格波动频繁
受饲料成本、疫病、汇率及海运费用影响,冷冻猪肉、禽类、水产价格周期性明显,批发商需具备较强的行情研判能力。
二、批发运营模式
- 产地直发型:在产区自建或合作冷库,通过冷链干线直发销地批发市场,缩短中间环节,利润较高但资金占用大。
- 市场摊位型:在大型冻品批发市场租赁档口,现货交易,客户以中小餐饮、二批商为主,流量依赖市场区位。
- 电商平台型:利用B2B平台线上撮合,线下冷链配送,覆盖小微客户,数据驱动选品和库存管理。
- 供应链服务型:为连锁餐饮、团餐企业提供定制化集采、分拣、配送及金融支持,粘性强但服务要求高。
三、核心挑战
- 冷链成本高企:冷库电费、设备维护及冷藏运输成本占总成本30%以上,中小批发商盈利承压。
- 食品安全与溯源:进口冻品需严格检验检疫,部分市场存在走私或标签不合规问题,监管趋严。
- 信息不对称:产区与销区价格传导滞后,易造成库存积压或断货。
- 资金压力:账期普遍较长(30-90天),融资渠道有限,制约规模扩张。
四、未来趋势
- 数字化与智能化:物联网温控、区块链溯源、AI需求预测将提升流通效率和透明度。
- 集中度提升:头部企业通过并购、联盟整合区域批发资源,形成全国性冷链网络。
- 品类升级:预制菜、有机冻品、定制化分割肉等高端品类占比上升,满足细分场景。
- 政策驱动:国家骨干冷链基地、农产品产地冷藏保鲜设施建设持续加码,降低产地损耗。
- 绿色冷链:节能冷库、新能源冷藏车、环保制冷剂应用成为行业新标准。
##
冷冻食用农产品批发正处于从传统粗放向现代供应链转型的关键期。批发商需强化冷链能力、拓展线上渠道、优化品控与资金管理,才能在激烈竞争中立足。具备规模化、数字化和全链路服务能力的批发企业将主导市场,推动农产品流通体系高效、安全、可持续发展。